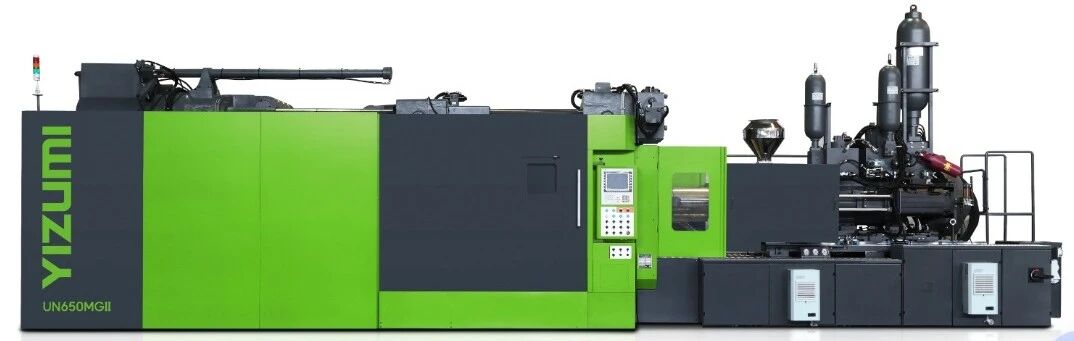
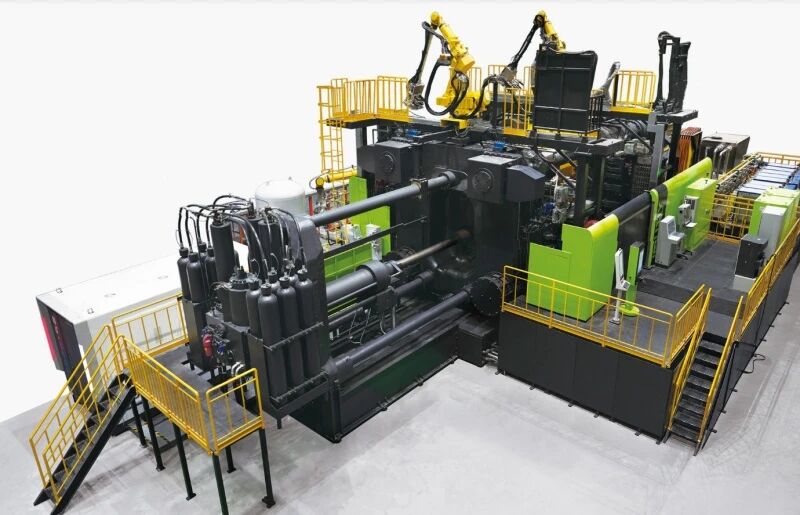
 伊之密大型压铸设备。图源:伊之密 2026 年 10 月 27 日,伊之密股份有限公司发布 2026 年第三季度业绩报告:公司前三季度实现营业收入 46.98 亿元,同比增长 9.11%。在全球需求放缓的大环境下,营收维持增长态势;但受汇兑损失、行业竞争加剧等因素拖累,净利润 4.65 亿元,同比有所下滑,经营呈现收入增长、盈利承压的格局。 伊之密深耕模压成型装备领域,现已形成注塑机、压铸机、橡胶注射成型机、机器人自动化集成系统等多事业部协同发展的业务布局。全球化布局方面,公司在国内拥有广东顺德高黎、五沙,浙江湖州,江苏苏州吴江等多个生产基地,同时在美国、印度建有生产工厂,加快融入全球产业链。 压铸机业务板块,公司近年持续加码研发投入,紧抓新能源汽车轻量化、一体化压铸、镁合金材料规模化应用等市场机遇,不断完善大型压铸机、半固态镁合金注射成型机等产品矩阵。随着大型压铸机、半固态镁合金注射成型机等高端产品持续推广落地,公司在相关细分赛道的市场竞争力持续提升。 根据财报,公司上半年压铸装备板块迎来爆发式增长,压铸机业务表现突出,实现销售收入 8.18 亿元,占公司总销售额 26.38%,同比大幅增长 47.22%。公司称,半固态镁合金注射成型机在汽车行业的规模化落地应用,是压铸装备业务高速增长的主要驱动因素。
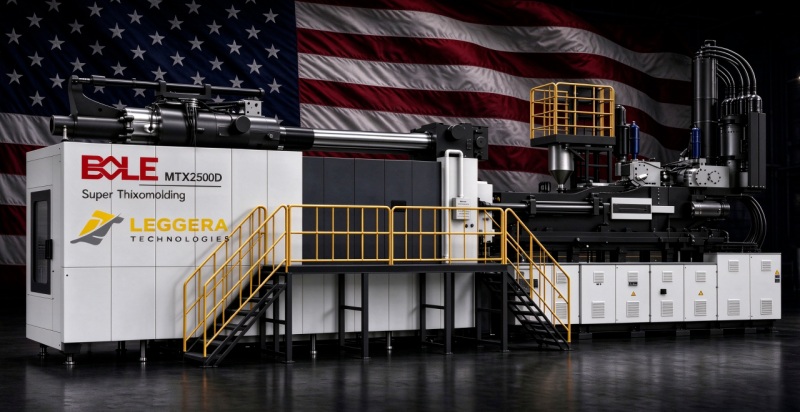
伊之密半固态镁合金注射成型机。图源:伊之密 伊之密此前表示,公司半固态镁合金设备业务,已从技术研发阶段逐步迈入产业化及市场拓展阶段。2026 年以来,半固态镁合金设备销售实现快速增长。下一步,公司将重点推进设备交付与客户验证、重点客户开发、产品系列完善,以及新能源汽车、3C 等轻量化应用场景的产业化落地。
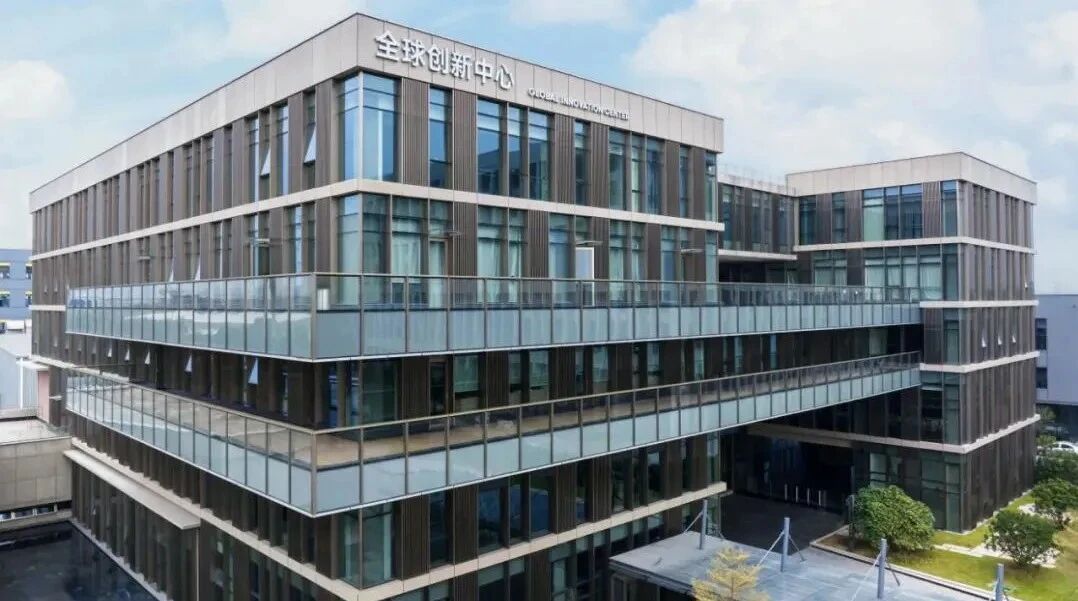
伊之密全球创新中心。图源:伊之密 行业层面,今年国内汽车整体产销承压,但新能源汽车渗透率持续走高,汽车出口维持高速增长。1–9 月,国内汽车产销分别完成 2324.6 万辆、2327.1 万辆,同比均下降 4.5%;新能源汽车产销分别完成 1248.3 万辆、1247.2 万辆,同比分别增长 11%、11.1%,新能源新车销量占汽车总销量比重达 53.6%;汽车出口 820.5 万辆,同比增长 65.8%,为大型压铸机、注塑机及半固态镁合金成型设备带来结构性发展机遇。 海外市场方面,公司持续推进全球化战略,完善海外生产、营销与服务网络,提升本地化交付与客户服务能力。2026 年前三季度,外销收入保持平稳增长。截至目前,公司已在印度设厂,并布局德国研发中心、巴西服务中心、越南服务中心等机构。后续公司将持续开拓欧洲、美洲、亚洲等重点市场及潜力市场,推动海外营收规模与营收占比稳步提升。 |